삼성전자와 SK하이닉스, 같은 반도체주로 보면 놓치는 것
삼성전자와 SK하이닉스가 나란히 기록적인 실적을 발표하면 두 종목이 같은 방향으로 움직일 것처럼 느껴져요.
하지만 숫자가 커진 이유와 그 이익이 머무는 곳은 서로 다릅니다.
이번 분기에는 매출 순위보다 반도체 가격, 제품 구성, 현금흐름을 함께 보는 편이 훨씬 선명해요.
두 회사 모두 AI 서버 수요와 고부가 메모리 판매 확대의 도움을 받았습니다.
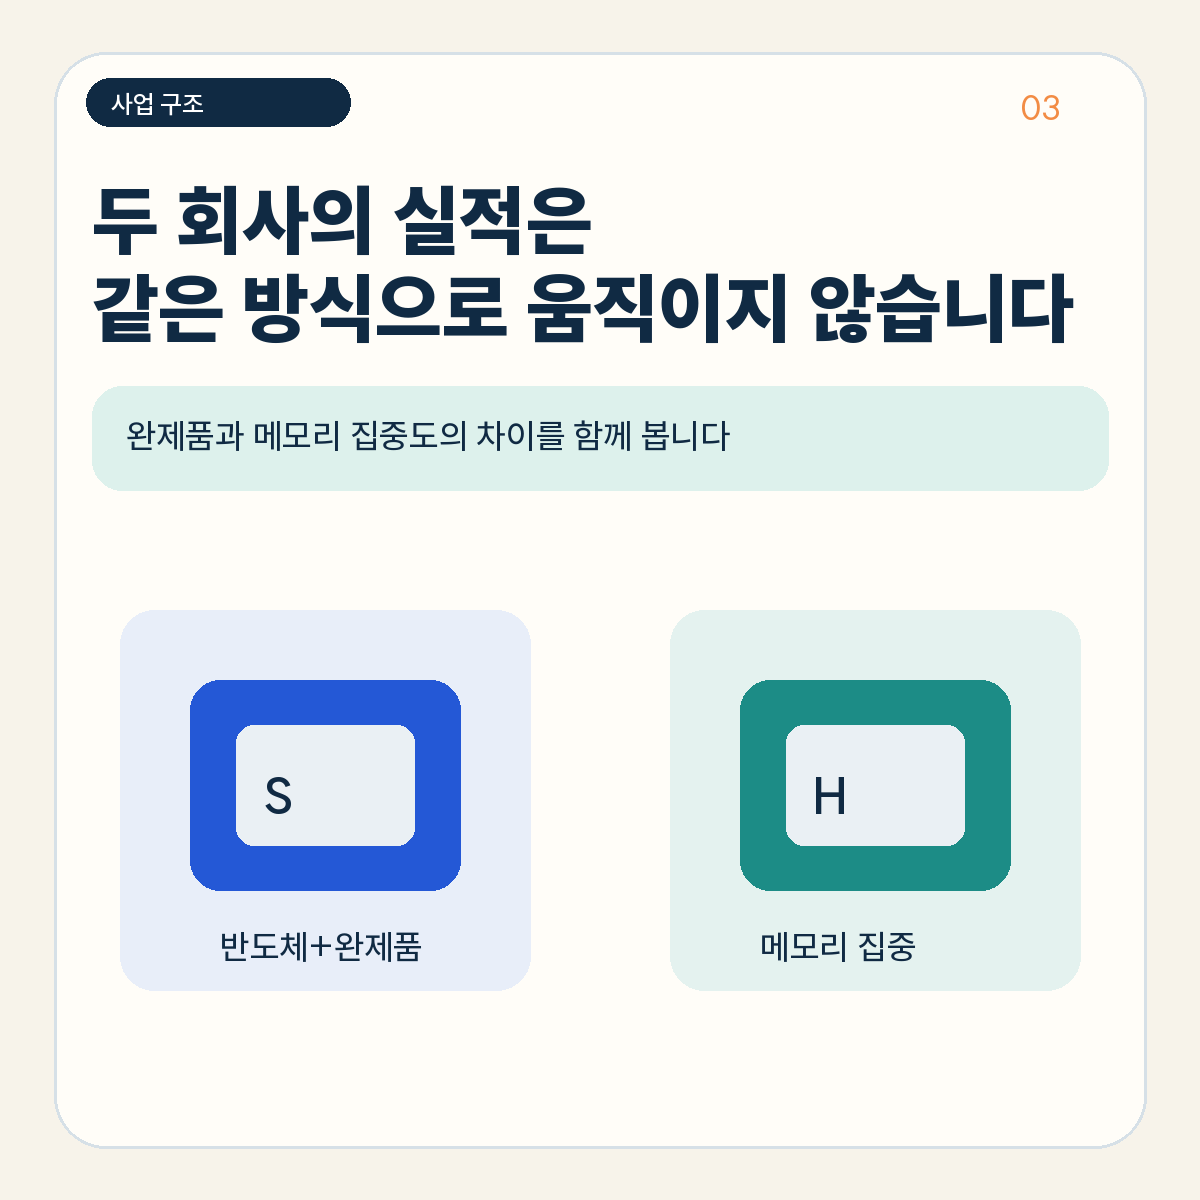
같은 호황을 통과하고 있어도 삼성전자는 반도체와 완제품 사업이 함께 움직이고,
SK하이닉스는 메모리 업황의 변화가 실적에 더 빠르게 반영되는 구조예요.
매출보다 영업이익이 만들어진 길을 봐야 하는 이유
삼성전자는 2026년 3분기 연결 매출 195조3천억원, 영업이익 107조4천억원을 발표했습니다.
DS부문은 HBM4와 서버용 SSD 판매 확대가 실적을 이끌었고,
모바일과 가전이 포함된 DX부문은 매출 성장 속에서도 부품 원가 부담을 함께 안았습니다.
SK하이닉스는 같은 분기 매출 104조6천155억원, 영업이익 83조3천338억원을 기록했습니다.
서버용 DDR5와 HBM4 판매가 늘면서 메모리 중심의 수익성이 크게 올라왔어요.
두 회사의 영업이익률을 단순히 나란히 놓기보다 어떤 사업이 이익을 만들었는지 먼저 확인해야 하는 이유입니다.
같은 반도체 호황도 주가에 전달되는 속도는 다릅니다
삼성전자는 메모리 호황이 강해도 스마트폰, 네트워크, 가전, 디스플레이의 비용과 수요가 전사 실적에 함께 섞입니다.
한쪽의 좋은 숫자가 다른 사업의 부담을 덮는지, 여러 사업이 동시에 좋아지는지를 구분해서 볼 필요가 있어요.
SK하이닉스는 메모리 가격과 HBM 공급 계약이 실적 전망에 더 직접적으로 연결됩니다.
장기공급계약이 매출의 가시성을 높이는 반면, 대규모 설비투자와 업황 변동도 현금흐름에 빠르게 영향을 줍니다.
같은 반도체주라는 이름보다 사업 집중도의 차이가 투자 판단에 더 가까운 정보예요.
다음 분기에는 현금이 어디로 가는지 확인하세요
호실적 뒤에는 투자 확대와 주주환원이 동시에 등장합니다.
삼성전자는 연구개발과 선단공정 투자를 이어가면서 배당과 자사주 정책을 조정하고 있습니다.
SK하이닉스도 생산능력 확대와 함께 배당, 자사주 매입·소각 계획을 제시했어요.
실적 발표 다음 날의 주가만 보면 기대와 현실이 뒤섞이기 쉽습니다.
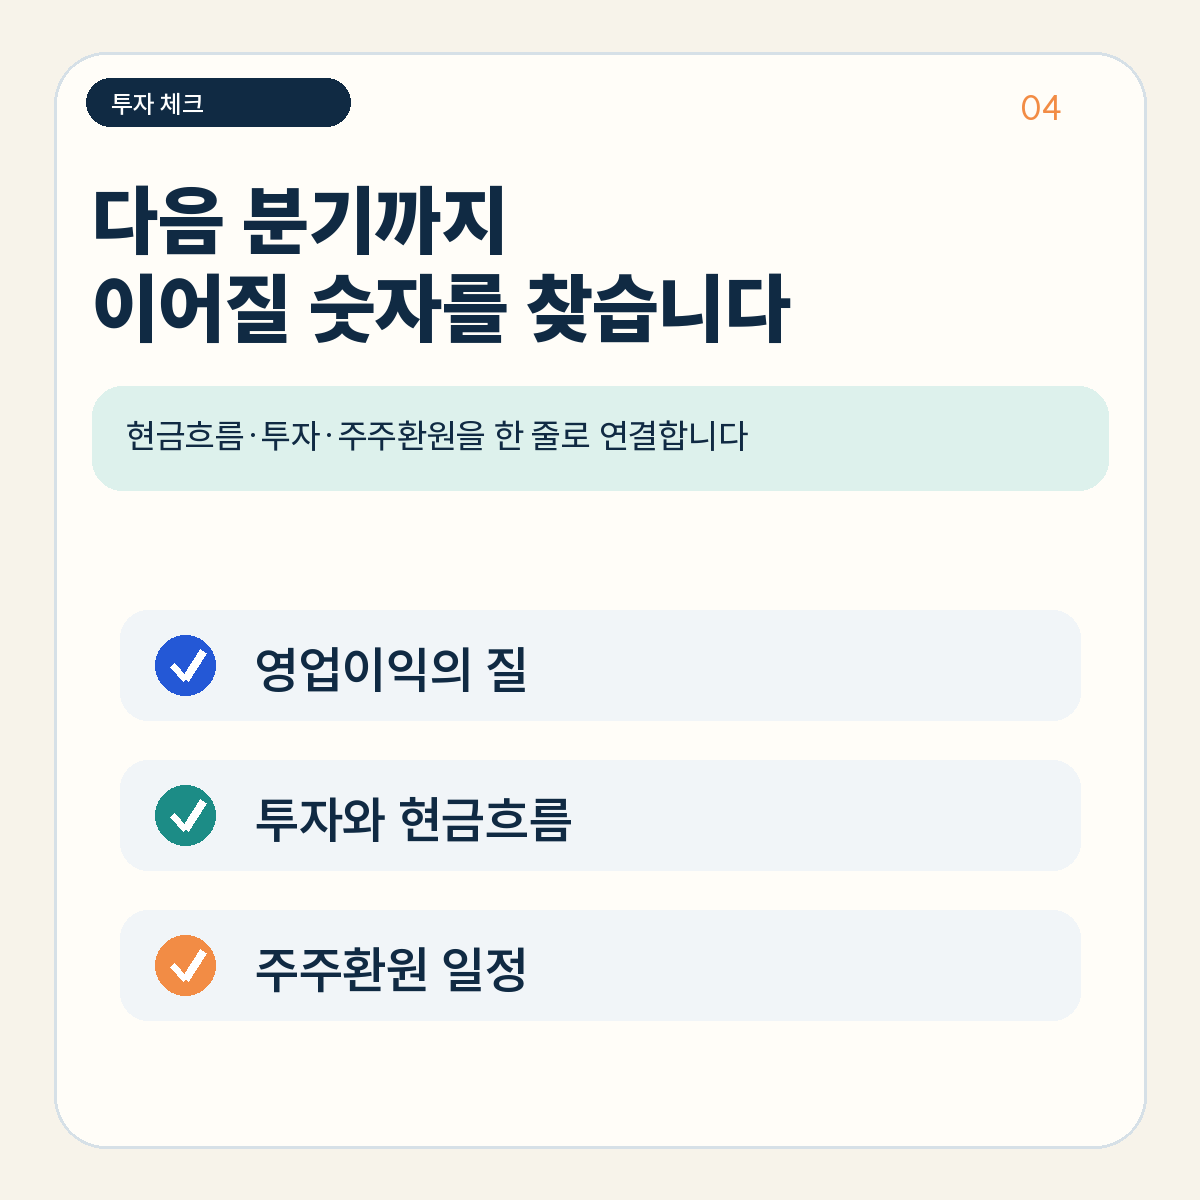
다음 분기까지 이어질 제품 수요, 설비투자 뒤에 남는 잉여현금,
이미 확정된 주주환원 일정을 한 줄로 연결해 보면 두 회사의 차이가 더 또렷해져요.
핵심 체크포인트
- 영업이익의 크기보다 어떤 사업이 이익을 만들었는지 확인해요.
- HBM 판매 확대와 설비투자가 현금흐름에 미치는 영향을 함께 봐요.
- 배당과 자사주 정책은 이사회에서 확정된 일정과 금액을 기준으로 판단해요.
#삼성전자 #SK하이닉스 #반도체주 #반도체실적 #HBM4 #메모리반도체 #AI반도체 #기업실적 #영업이익 #현금흐름 #설비투자 #주주환원 #배당 #자사주 #ETF투자 #주식공부 #재무제표 #투자기초 #분기실적 #경제공부