

티스토리 뷰
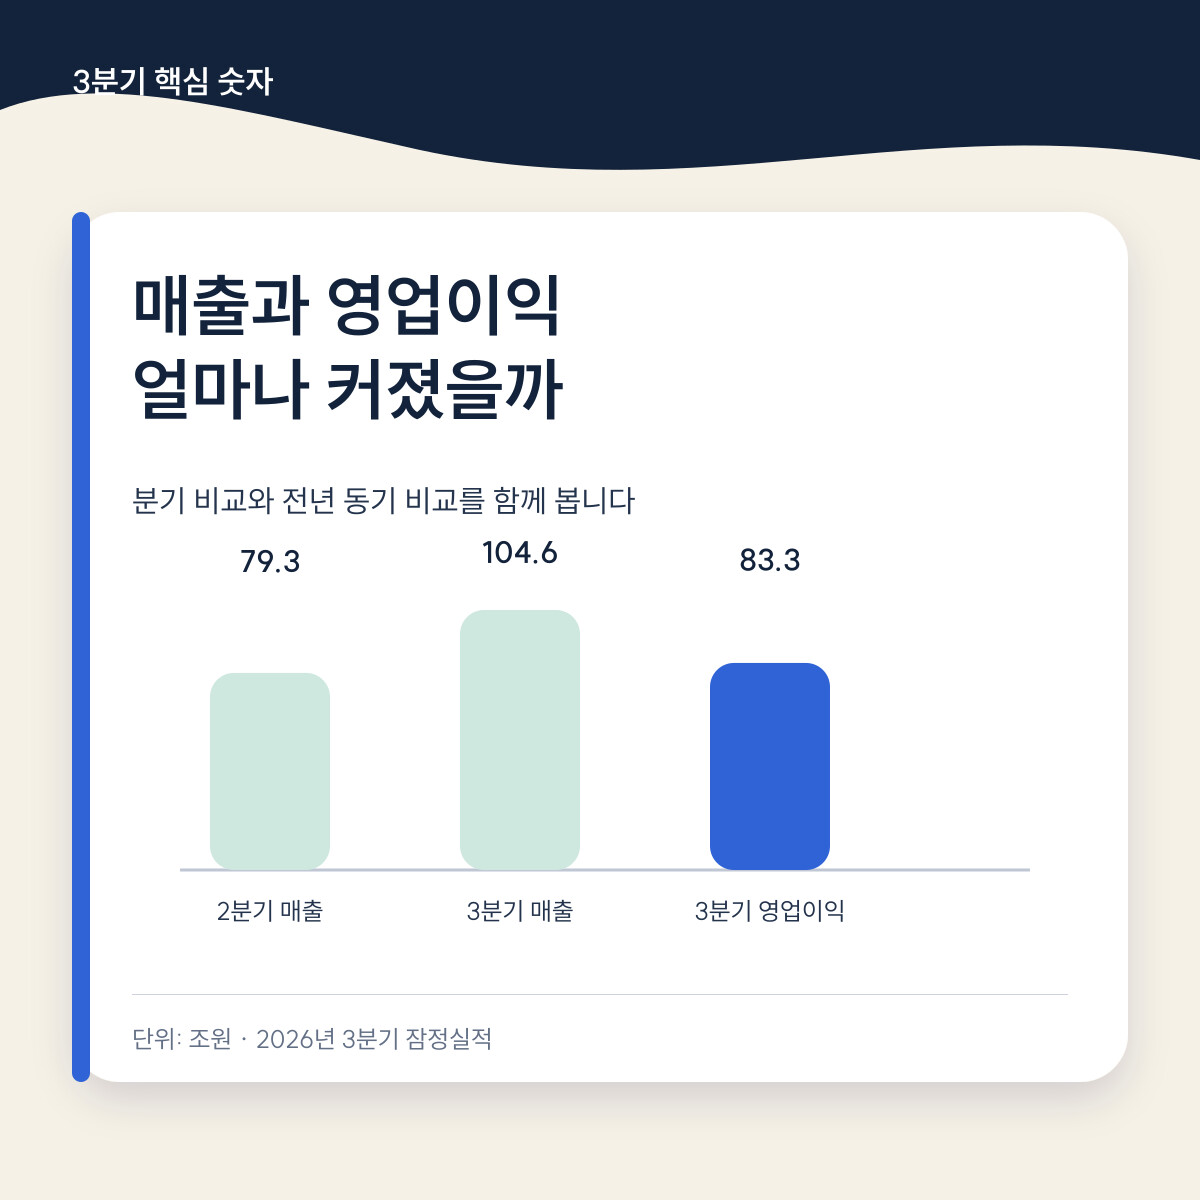
SK하이닉스가 2026년 3분기에 매출 104조6,155억 원, 영업이익 83조3,338억 원을 기록했어요.
분기 매출이 100조 원을 넘어선 것도, 영업이익이 다시 최고치를 쓴 것도 처음입니다.
숫자가 워낙 크다 보니 시선이 기록에만 머물기 쉬워요.
이번 발표에서 더 오래 남는 부분은 HBM4 판매 확대, 고객과 맺은 장기계약,
그리고 내년 투자 계획을 수요에 맞춰 조절하겠다는 원칙입니다.
실적이 좋았다는 결론보다 이 세 가지가 다음 분기와 그 이후를 설명해 줍니다.
실적 숫자에서 무엇이 달라졌을까?
3분기 매출은 직전 분기보다 32%, 영업이익은 38% 늘었어요.
영업이익률은 80%로 2분기의 76%보다 4%포인트 높아졌습니다.
AI 메모리 수요와 주요 제품 가격 상승이 겹쳤고, 서버용 DDR5와 HBM4 출하가 본격적으로 실적에 들어왔어요.
제품 구성이 좋아졌다는 점도 눈에 들어옵니다.
D램에서는 서버용 DDR5가, 낸드에서는 321단 TLC eSSD가 성장을 이끌었어요.
비싼 제품을 많이 판 결과가 매출 증가에 그치지 않고 수익성 개선까지 이어진 셈입니다.
| 구분 | 2026년 3분기 | 직전 분기 대비 |
|---|---|---|
| 매출 | 104조6,155억 원 | 32% 증가 |
| 영업이익 | 83조3,338억 원 | 38% 증가 |
| 영업이익률 | 80% | 4%p 상승 |
재무 여력도 커졌어요.
3분기 말 현금성 자산은 114조5천억 원, 차입금은 15조8천억 원으로 순현금은 98조7천억 원까지 늘었습니다.
증설과 주주환원을 함께 이야기할 수 있는 배경이 여기에 있어요.
장기계약은 왜 실적의 질을 바꿀까?
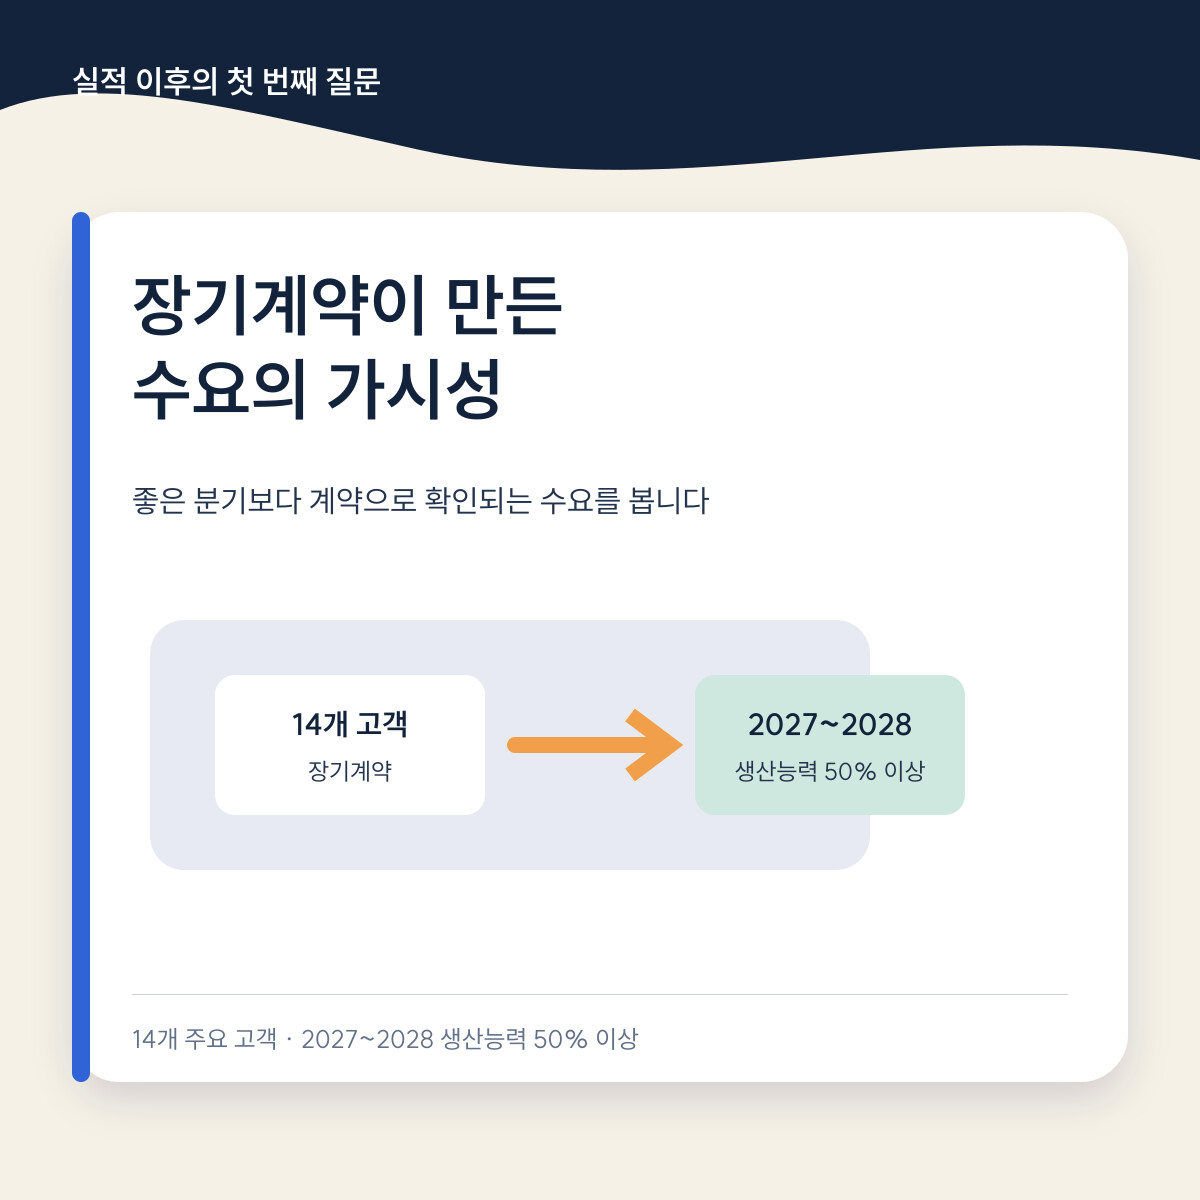
회사는 주요 클라우드 사업자를 포함한 14개 고객과 장기계약을 맺었다고 밝혔어요.
지금까지 확보한 물량은 2027년과 2028년 전체 생산능력의 50%를 넘습니다.
단순한 주문 문의가 아니라 몇 해 뒤 생산분까지 연결된 계약이라는 점이 중요해요.
메모리 업종은 가격과 재고의 움직임이 실적을 크게 흔들어 왔습니다.
장기계약은 이런 변동을 완전히 없애지는 못해도, 생산량을 정할 때 볼 수 있는 범위를 넓혀줘요.
계약 가격도 시장 상황을 일정 범위 안에서 반영하도록 설계해 수익성과 유연성을 함께 확보했다는 설명입니다.
다만 계약 물량이 곧 같은 폭의 이익 증가를 뜻하는 것은 아니에요.
고객 투자 속도, 제품 수율, 판매가격이 함께 움직여야 합니다.
그래서 계약 규모와 함께 실제 출하, 평균판매가격, 영업이익률을 이어서 보는 편이 맞아요.
증설 계획에서 무엇을 확인해야 할까?
SK하이닉스는 M15X를 연말까지 최대 가동 수준으로 끌어올리고,
2027년 용인 1단계 가동과 국내외 인프라 투자를 준비하고 있어요.
HBM4는 4분기에 HBM3E를 출하량과 매출 모두에서 넘어설 것으로 회사는 예상했습니다.
좋은 수요가 보이면 투자를 늘리는 것이 자연스럽지만, 반도체 설비는 한 번 집행하면 되돌리기 어렵습니다.
회사도 고객 수요, 제품 경쟁력, 수익성, 투자효율을 보고 규모와 시기를 조절하겠다고 했어요.
앞으로는 투자액 자체보다 그 투자가 얼마나 빠르게 매출과 현금으로 돌아오는지 확인해야 합니다.
핵심 체크포인트
- HBM4와 서버용 DDR5의 출하 확대가 영업이익률로 이어지는지
- 2027~2028년 장기계약 물량이 실제 매출로 전환되는 속도
- 증설 규모와 순현금, 투자효율이 균형을 유지하는지
#SK하이닉스 #SK하이닉스실적 #반도체실적 #HBM4 #AI반도체 #영업이익 #장기계약 #반도체투자 #메모리반도체 #주식공부